투자에서 수익률보다 위험을 먼저 봐야 하는 이유
투자 위험과 수익률은 분리해서 볼 수 없습니다. 높은 수익률을 기대할수록 가격 변동과 손실 가능성도 함께 커지는 경우가 많습니다. 수익률만 보고 투자하면 좋은 시기에는 계획이 잘 작동하는 것처럼 보이지만, 하락장에서 감당하지 못한 손실 때문에 가장 불리한 순간에 포기할 수 있습니다.
수익률은 결과이고 위험은 과정이다
같은 연평균 수익률을 기록한 투자라도 중간에 얼마나 크게 오르내렸는지는 다를 수 있습니다. 투자자는 최종 숫자만 경험하는 것이 아니라 그 과정의 손실과 불안을 견뎌야 합니다. 내가 감당할 수 있는 하락 폭을 먼저 생각해야 장기 계획을 유지할 수 있습니다.
손실 후 회복에는 더 큰 수익률이 필요하다
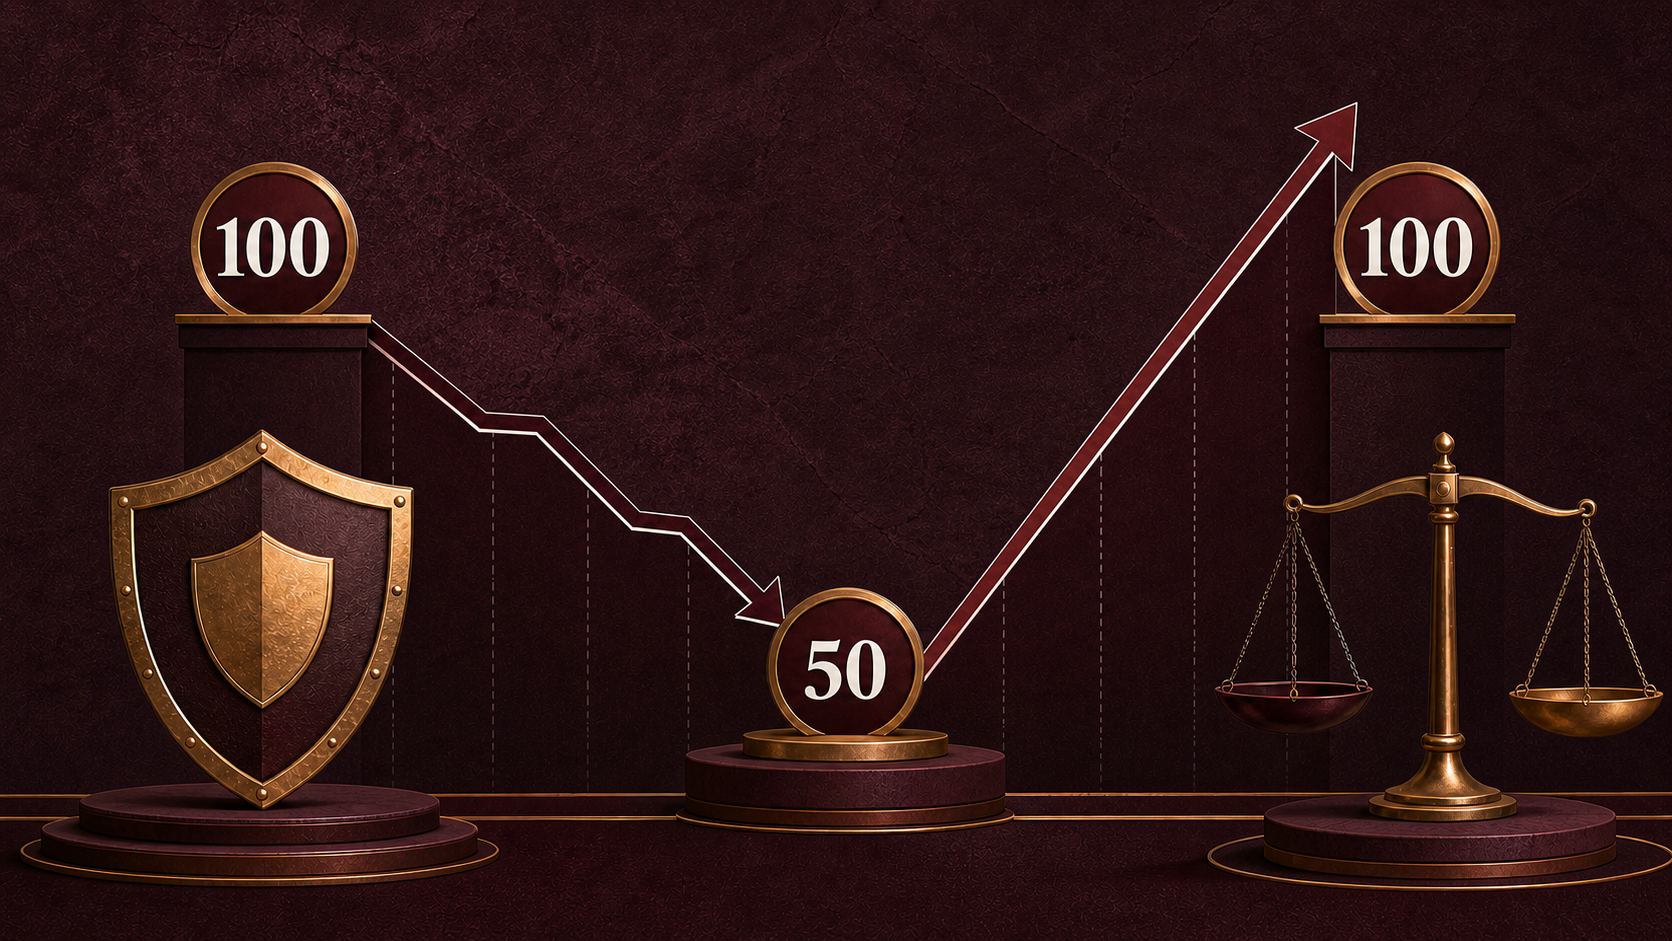
자산이 절반으로 줄면 원래 금액으로 돌아가기 위해서는 남은 금액이 두 배가 되어야 합니다. 손실률과 회복에 필요한 수익률은 대칭이 아닙니다. 큰 손실을 피하는 관리가 높은 수익을 한 번 얻는 것만큼 중요한 이유입니다.
위험은 가격 변동만 뜻하지 않는다
- 시장위험: 주식과 채권 가격이 시장 변화로 하락할 수 있습니다.
- 신용위험: 돈을 빌린 기업이나 기관이 약속을 지키지 못할 수 있습니다.
- 유동성위험: 원하는 시점에 적정 가격으로 팔기 어려울 수 있습니다.
- 환율위험: 해외자산 수익이 환율 변화로 달라질 수 있습니다.
- 집중위험: 한 종목이나 한 자산에 몰리면 충격이 커집니다.
내 위험 감수 능력을 먼저 계산한다
위험을 감당하려는 마음과 실제로 감당할 수 있는 능력은 다릅니다. 소득이 안정적인지, 비상금이 있는지, 부채 상환일이 가까운지, 투자금을 언제 써야 하는지를 확인하세요. 가까운 시기에 필요한 돈은 심리적으로 버틸 수 있어도 재무적으로는 위험을 감수하기 어렵습니다.
수익률을 비교할 때 함께 볼 숫자
평균 수익률뿐 아니라 최대 하락 폭, 수익률의 변동 정도, 투자 기간, 수수료와 세금, 최악의 기간을 함께 보세요. 과거 성과가 좋은 상품도 앞으로 같은 결과를 보장하지 않습니다. 특히 짧은 기간의 최고 수익률만 제시한 자료는 기준 기간을 다시 확인해야 합니다.
위험을 낮추는 기본 원칙
- 비상금과 단기 목표자금을 투자금에서 분리합니다.
- 이해하지 못한 상품에는 투자하지 않습니다.
- 한 종목과 한 시점에 자금을 집중하지 않습니다.
- 감당 가능한 손실 범위와 매도 기준을 미리 적습니다.
- 정기적으로 자산 비중을 확인하되 시장 소음에 매일 반응하지 않습니다.
마무리
투자의 첫 질문은 얼마나 벌 수 있는지가 아니라 얼마를 잃을 수 있고 그 상황에서도 계획을 유지할 수 있는지입니다. 위험을 먼저 정하면 선택할 상품과 투자 비중이 자연스럽게 좁혀집니다. 살아남을 수 있는 투자 계획이 장기 수익을 기대할 수 있는 출발점입니다.
손실 회복 구조를 숫자로 확인하기
투자 위험을 관리하려면 손실률과 회복에 필요한 수익률이 서로 다르다는 점부터 확인해야 합니다. 자산이 100에서 50으로 줄면 손실률은 50%지만, 다시 100이 되려면 남은 50에서 100% 상승해야 합니다. 따라서 투자 전에 최대 손실 한도와 자금 사용 시점을 정하고, 한 자산에 집중된 비중을 점검하는 과정이 필요합니다.
투자에 앞서 안전자금이 준비되어 있는지는 저축과 투자의 목적·위험·기간 차이에서 먼저 확인할 수 있습니다. 금리와 금융시장 구조에 대한 배경은 한국은행의 알기 쉬운 금융시장 이야기를 함께 참고하세요.
투자상품은 원금 손실이 발생할 수 있습니다. 이 글은 일반적인 금융교육 정보이며 특정 상품의 매수·매도를 권유하지 않습니다.


댓글 0
첫 댓글을 남겨보세요.