비상금 통장, 파킹통장, 적금의 차이
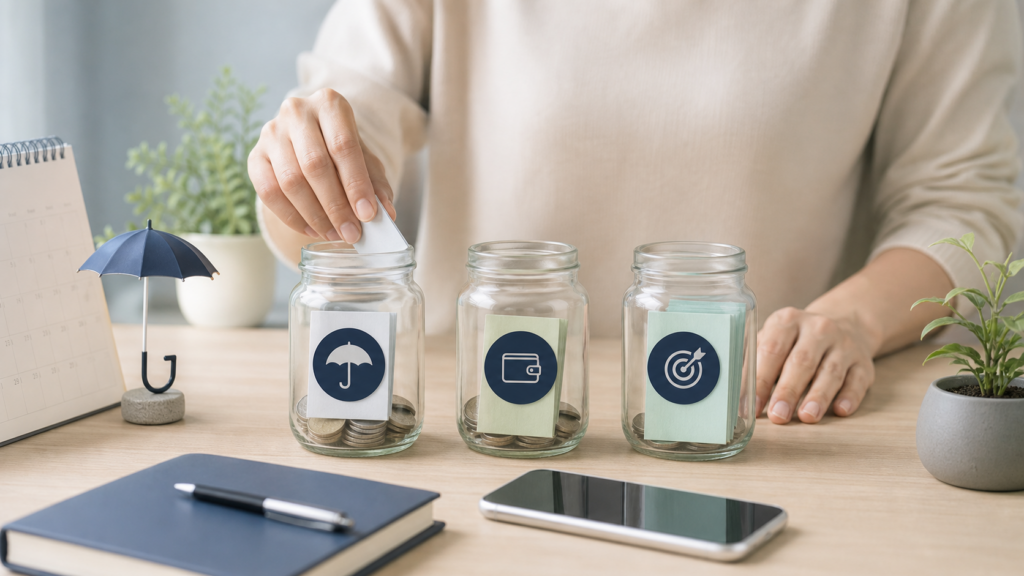
비상금 통장, 파킹통장, 적금의 차이는 상품 이름보다 돈의 목적과 인출 조건에서 찾을 수 있습니다. 비상금 통장은 갑작스러운 상황에 대비하는 자금의 용도이고, 파킹통장은 비교적 자유롭게 넣고 빼는 입출금식 상품을 부르는 통상적인 표현이며, 적금은 정해진 기간 동안 규칙적으로 돈을 모으는 상품입니다.
비상금 통장은 상품보다 목적이 먼저다
비상금은 소득이 끊기거나 예상하지 못한 의료비와 수리비가 생겼을 때 생활을 지키는 돈입니다. 언제든 사용할 수 있어야 하므로 수익률보다 접근성과 원금 안정성을 우선합니다. 생활비 통장과 분리해 두면 평소 소비로 섞여 나가는 일을 줄일 수 있습니다.
파킹통장은 잠시 보관할 돈에 적합하다
파킹통장은 보통 자유입출금이 가능하면서 일정한 이자를 제공하는 계좌를 가리킵니다. 다만 금리는 잔액 구간, 우대조건, 기간에 따라 달라질 수 있고 언제든 변경될 수 있습니다. 광고의 최고금리만 보지 말고 실제 적용 금리와 한도, 이자 지급 방식을 확인해야 합니다.
적금은 목표와 강제저축에 유리하다
적금은 매달 일정 금액을 납입해 만기 자금을 만드는 데 적합합니다. 여행, 이사, 교육비처럼 사용 시점이 정해진 목표에 활용할 수 있습니다. 중도해지하면 약정금리보다 낮은 이율이 적용될 수 있으므로 비상금을 적금에 모두 묶어 두는 것은 피하는 편이 좋습니다.
세 가지를 역할별로 배치한다
- 생활 방어: 비상금은 즉시 인출 가능한 별도 계좌에 둡니다.
- 단기 대기: 곧 사용할 돈은 파킹통장 조건을 비교해 보관합니다.
- 목표 달성: 정해진 날짜까지 모을 돈은 적금으로 규칙화합니다.
가입 전에 확인할 항목
- 예금자보호 대상 금융상품인지 확인합니다.
- 최고금리와 기본금리를 구분합니다.
- 우대금리 조건을 실제로 충족할 수 있는지 봅니다.
- 중도해지 이율과 출금 제한을 확인합니다.
- 보호 한도와 적용 기준은 가입 시점의 최신 안내를 확인합니다.
금리가 높아도 목적과 맞지 않으면 불편하다
비상금은 필요할 때 쓸 수 있어야 하고, 적금은 만기까지 유지할 수 있어야 합니다. 금리 차이가 조금 난다는 이유로 접근성이 떨어지는 상품을 고르면 긴급 상황에 대출이나 카드에 의존할 수 있습니다. 금리는 목적과 조건을 확인한 다음 비교하세요.
마무리
비상금 통장, 파킹통장, 적금은 서로 경쟁하는 상품이 아니라 역할이 다른 도구입니다. 먼저 언제 쓸 돈인지 정하고, 필요한 접근성과 유지 기간을 확인한 뒤 상품을 고르세요. 이름보다 실제 약관과 최신 금리 조건을 확인하는 습관이 중요합니다.
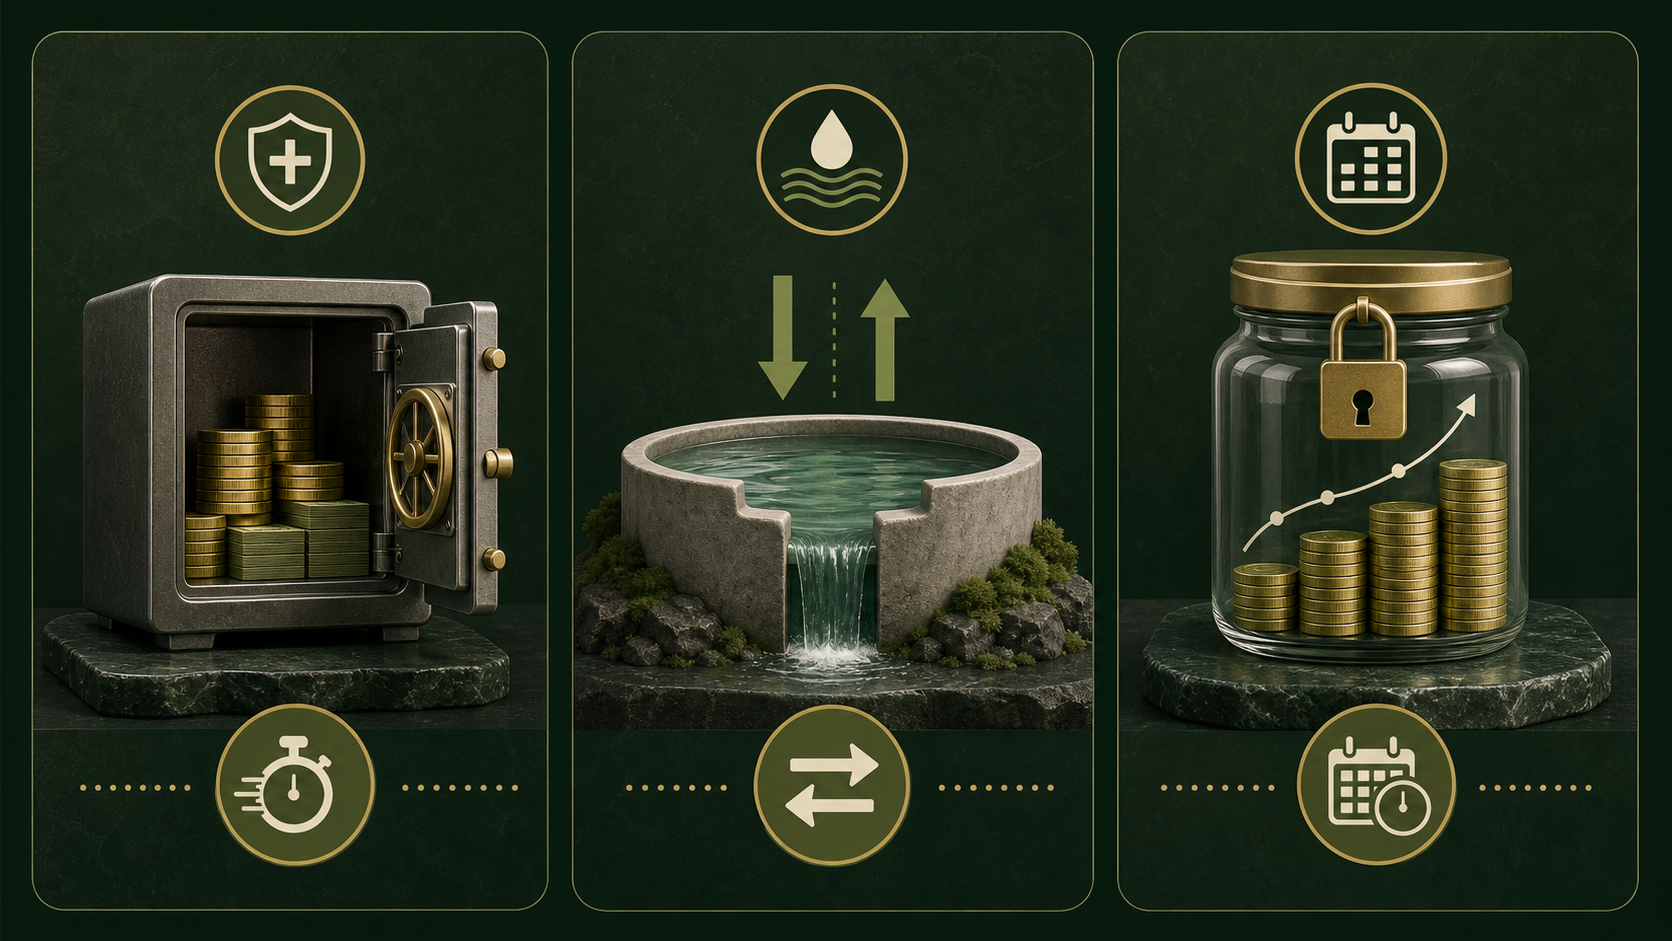
세 통장의 역할을 겹치지 않게 정하기
비상금 통장은 갑작스러운 병원비나 수리비처럼 예상하지 못한 지출에 즉시 쓰는 돈입니다. 파킹통장은 가까운 시기에 사용할 대기자금을 잠시 보관하는 용도이고, 적금은 정해진 기간 동안 목표 금액을 만드는 상품입니다. 금리만 비교하면 돈이 필요한 시점과 중도해지 불이익을 놓칠 수 있으므로 목적과 인출 조건을 함께 확인해야 합니다.
먼저 매달 빠져나가는 금액은 고정지출과 변동지출 구분 방법으로 정리해 보세요. 실제 상품을 고를 때에는 금융회사 광고만 보지 말고 금융감독원 금융소비자정보포털 파인에서 금리, 우대조건, 예금자보호 여부와 중도해지 조건을 다시 확인하는 것이 안전합니다.
이 글은 일반적인 금융교육 정보이며 금융상품의 금리와 예금자보호 조건은 가입 전에 해당 금융회사와 공식 안내에서 확인해야 합니다.


댓글 0
첫 댓글을 남겨보세요.