금리가 오르면 주식과 채권 가격은 왜 움직일까요?
금리 상승과 주식·채권 가격의 관계를 이해하면 시장 뉴스가 조금 더 선명하게 보입니다. 일반적으로 시장금리가 오르면 기존 채권 가격에는 하락 압력이 생기고, 주식은 미래 이익의 현재가치가 낮아지면서 부담을 받을 수 있습니다. 다만 실제 시장은 경기와 물가, 기업 실적, 금리 인상 기대를 함께 반영하므로 언제나 같은 방향으로 움직이지는 않습니다.
채권 가격과 금리가 반대로 움직이는 기본 원리
기존 채권이 일정한 이자를 지급하는데 새로 발행되는 채권의 금리가 더 높아지면, 투자자는 같은 가격에 기존 채권을 살 이유가 줄어듭니다. 기존 채권이 경쟁력을 가지려면 가격이 내려가 수익률이 높아져야 합니다. 반대로 시장금리가 내려가면 기존의 높은 이자를 주는 채권 가치가 상대적으로 커질 수 있습니다.
만기가 길수록 금리 변화에 더 민감할 수 있다
같은 조건이라면 원금을 돌려받기까지 남은 기간이 긴 채권일수록 금리 변화의 영향을 오래 받습니다. 이를 금리 민감도라고 생각할 수 있습니다. 채권이라고 모두 안전한 것은 아니며, 발행자의 신용위험과 유동성, 만기 구조도 함께 확인해야 합니다.
주식은 미래 현금흐름의 현재가치로 본다
주식 가격을 설명하는 한 가지 방법은 기업이 앞으로 벌어들일 이익과 현금흐름을 현재 가치로 환산하는 것입니다. 금리가 오르면 미래 돈을 현재로 할인하는 비율도 높아져 같은 미래 이익의 현재가치가 낮아질 수 있습니다. 특히 먼 미래의 성장을 크게 반영한 기업은 금리 변화에 민감하게 반응할 수 있습니다.
금리 상승이 모든 주식에 나쁜 것은 아니다
금리가 오르는 이유가 경기 회복과 수요 증가라면 일부 기업의 매출과 이익이 함께 좋아질 수 있습니다. 금융업처럼 금리 구조의 영향을 다르게 받는 업종도 있습니다. 반대로 부채가 많거나 자금 조달이 자주 필요한 기업은 이자 부담이 커질 수 있습니다. 금리 하나만으로 시장 전체를 단정하면 안 되는 이유입니다.
시장 반응은 발표보다 기대에 먼저 나타난다
금융시장은 실제 금리 결정 전에 예상 경로를 가격에 반영합니다. 예상한 인상은 발표 당일 영향이 작을 수 있고, 예상 밖의 변화는 큰 움직임을 만들 수 있습니다. 기준금리뿐 아니라 물가, 고용, 경기 전망, 중앙은행의 향후 설명을 함께 봐야 합니다.
투자자가 확인할 항목
- 채권의 만기와 신용위험은 어느 정도인가?
- 기업의 부채와 이자비용은 감당 가능한가?
- 현재 가격에 금리 변화 기대가 이미 반영됐는가?
- 한 가지 금리 전망에 포트폴리오가 과도하게 쏠렸는가?
마무리
금리는 자산 가격을 움직이는 중요한 할인율이지만 유일한 변수는 아닙니다. 채권은 금리와 만기, 신용위험을 함께 보고, 주식은 기업의 이익과 재무구조까지 살펴야 합니다. 방향을 맞히려 하기보다 여러 금리 시나리오에서도 버틸 수 있는 구조를 만드는 것이 더 현실적입니다.
금리가 오르면 자산 가격이 모두 똑같이 움직일까
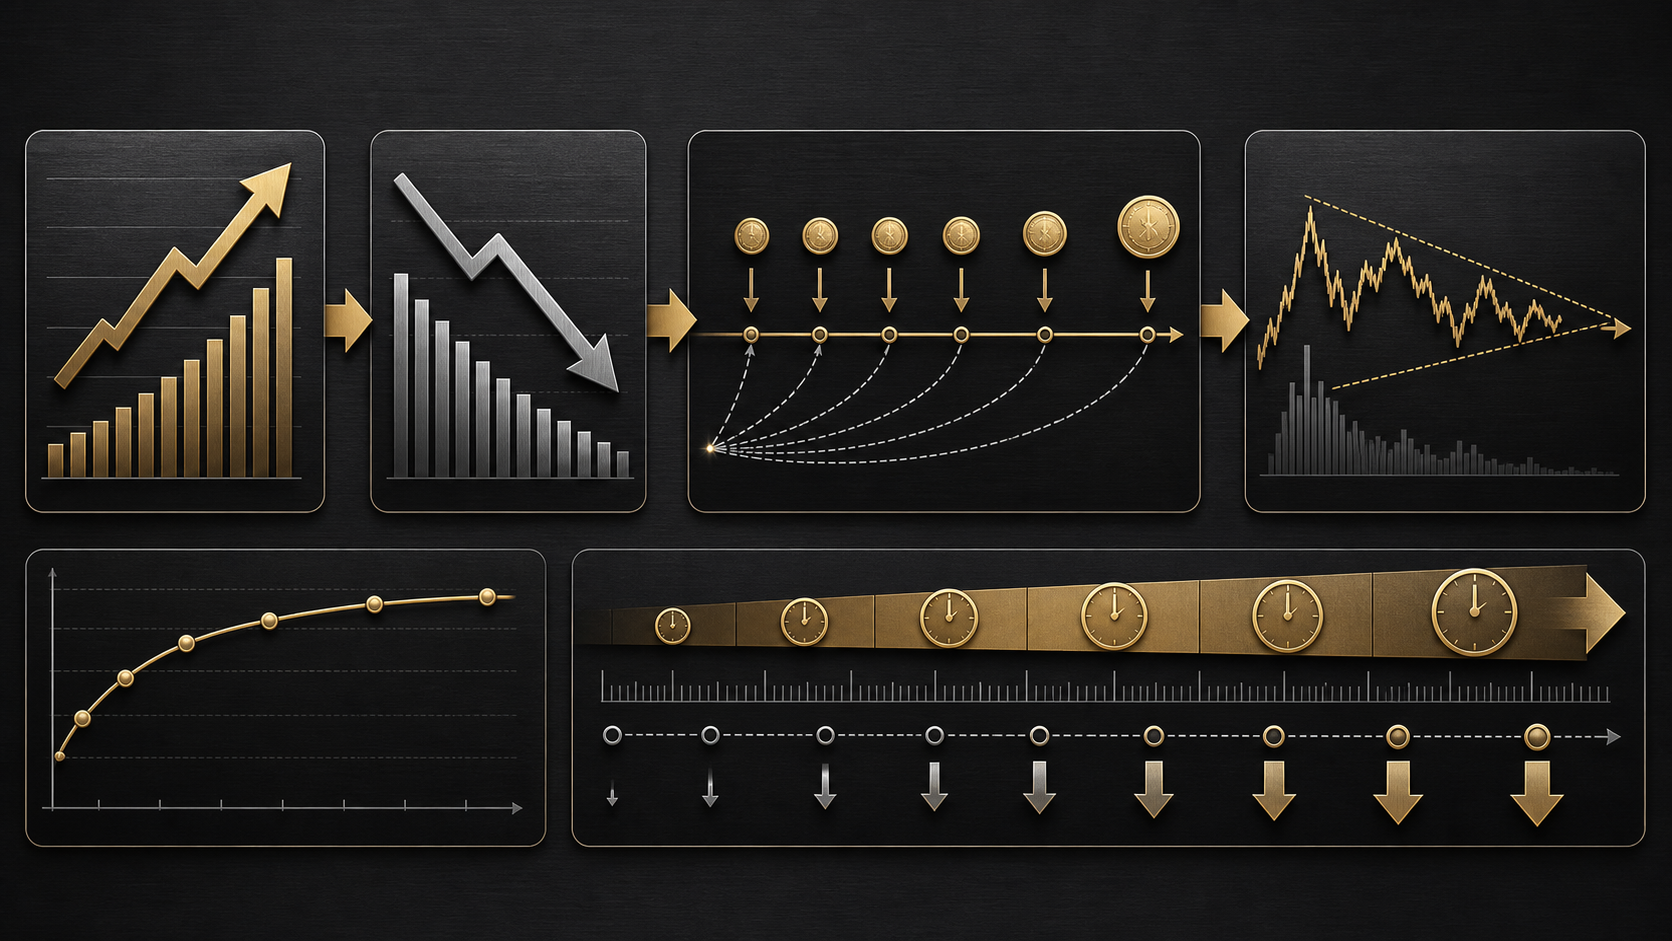
금리가 오르면 기존 고정금리 채권의 상대적 매력이 낮아져 가격에 하락 압력이 생깁니다. 만기가 길고 현금흐름이 뒤에 몰린 채권일수록 듀레이션이 커져 같은 금리 변화에도 가격 민감도가 높을 수 있습니다. 주식 역시 미래 이익을 현재가치로 할인하는 비율이 높아지면 밸류에이션 부담이 커지지만, 기업 실적과 경기 전망이 함께 개선되는 상황에서는 업종과 종목별 반응이 달라질 수 있습니다.
따라서 금리 하나만으로 주식과 채권의 방향을 단정하지 말고 물가, 성장률, 신용스프레드와 시장 기대를 함께 살펴야 합니다. 투자와 안전자금의 역할은 저축과 투자의 목적·위험·기간 비교에서 먼저 구분할 수 있습니다. 금리와 채권가격의 관계는 한국은행의 금융시장 교육 자료도 참고하세요.
이 글은 일반적인 금융교육 정보이며 특정 주식이나 채권의 매수·매도를 권유하지 않습니다.


댓글 0
첫 댓글을 남겨보세요.