기대인플레이션이 오를 때 장기채·성장주가 먼저 흔들리는 이유
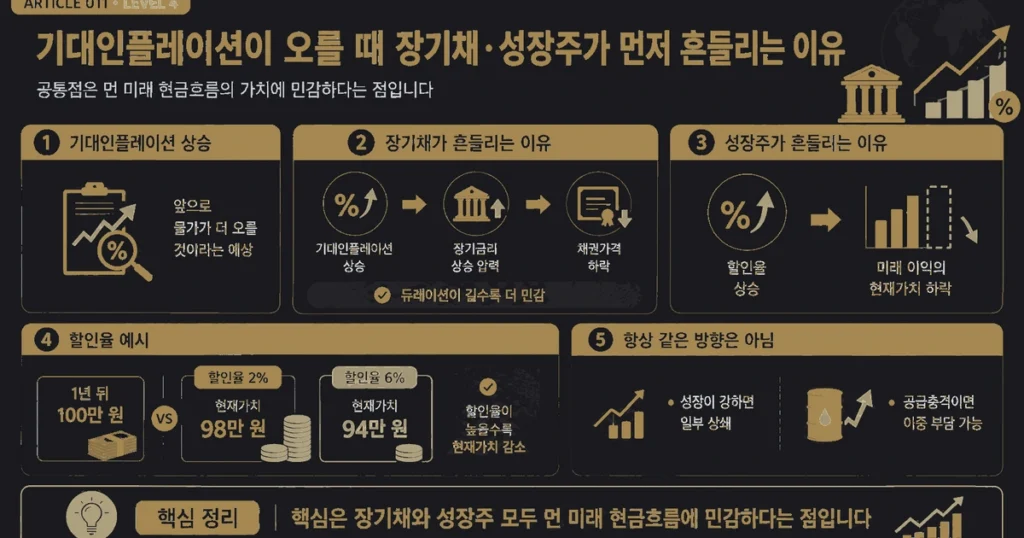
기대인플레이션이 상승하면 장기금리와 할인율이 높아질 가능성이 커지면서 장기채와 성장주가 상대적으로 민감하게 반응할 수 있습니다.
두 자산은 전혀 다르게 보이지만 한 가지 공통점이 있습니다.
현재보다 먼 미래에 받을 현금흐름의 가치가 중요하다는 점입니다.
시장이 앞으로 물가가 더 높게 유지될 것으로 예상하면 중앙은행이 금리를 높은 수준에서 오래 유지할 것이라는 전망이 강해질 수 있습니다. 장기 채권을 보유하는 데 필요한 인플레이션 위험보상이나 기간 프리미엄이 커질 수도 있습니다.
그 결과 장기금리가 올라가면:
장기채는 기존 현금흐름의 현재가치가 낮아지고, 성장주는 미래 이익에 적용되는 할인율이 높아지면서 밸류에이션 부담을 받을 수 있습니다.
다만 다음 관계를 공식처럼 외우면 안 됩니다.
기대인플레이션 상승 = 장기채 하락 = 성장주 하락
실제 시장에서는 기대인플레이션이 왜 올랐는지, 실질금리와 기업이익 전망이 어떻게 움직이는지까지 함께 봐야 합니다.
1. 기대인플레이션은 앞으로의 물가에 대한 예상입니다
소비자물가지수(CPI)는 이미 일어난 가격 변화를 보여 줍니다.
반면 기대인플레이션은 가계·기업·금융시장 등이 앞으로 물가가 얼마나 오를 것으로 예상하는지를 나타내는 개념입니다.
이를 측정하는 방법도 하나가 아닙니다.
대표적으로:
- 소비자 대상 설문
- 기업 대상 조사
- 전문가 전망
- 국채와 물가연동국채 가격에서 추정한 시장지표
등을 사용할 수 있습니다.
중앙은행이 기대인플레이션을 중요하게 보는 이유는 기대 자체가 경제주체의 행동에 영향을 줄 수 있기 때문입니다.
앞으로 물가가 계속 빠르게 오를 것이라고 예상하면 근로자는 더 높은 임금을 요구할 수 있고, 기업은 미래 비용 상승을 예상해 판매가격을 조정할 수 있습니다.
이런 움직임이 반복되면 처음에는 일시적이었던 물가 충격이 더 오래 지속될 가능성이 생깁니다.
따라서 현재 물가가 몇 %인지뿐 아니라 사람들이 향후 물가를 어떻게 예상하고 있는지도 통화정책에서 중요한 정보가 됩니다.
2. 기대인플레이션이 오르면 왜 장기금리가 움직일까요?
장기국채금리는 현재 기준금리 하나로 결정되지 않습니다.
개념적으로 장기금리에는 다음과 같은 요인이 영향을 줍니다.
- 앞으로의 단기 정책금리 예상
- 기대인플레이션
- 실질금리
- 경제성장 전망
- 기간 프리미엄
- 인플레이션 위험에 대한 보상
- 안전자산 수요와 시장 수급
예를 들어 시장에서 인플레이션이 예상보다 오래 지속될 것으로 판단했다고 가정하겠습니다.
그렇다면 투자자는 중앙은행이 기준금리를 빠르게 내리기 어려울 것으로 예상할 수 있습니다.
또 10년이나 30년 동안 명목금리 채권을 보유할 때 미래 물가가 예상보다 높아질 위험에 대해 더 많은 보상을 요구할 수도 있습니다.
이런 변화는 장기국채 수익률을 높이는 방향으로 작용할 수 있습니다.
하지만 장기금리 상승분 전체를 기대인플레이션 상승으로 설명해서는 안 됩니다.
실질금리나 기간 프리미엄이 올라 장기금리가 상승할 수도 있기 때문입니다.
3. 명목금리·실질금리·기대인플레이션을 나눠서 봐야 합니다
금리 뉴스를 이해할 때 도움이 되는 가장 단순한 관계는 다음과 같습니다.
명목금리 ≈ 실질금리 + 인플레이션 보상
예를 들어 미국 10년 명목국채 수익률이 4.5%, 비슷한 만기의 물가연동국채 실질수익률이 2.0%라면 둘의 차이는 약 2.5%포인트입니다.
이 차이를 흔히 브레이크이븐 인플레이션(Breakeven Inflation)이라고 부릅니다.
다만 주의할 점이 있습니다.
브레이크이븐은 시장의 미래 인플레이션 기대를 확인하는 데 유용한 지표지만 순수한 기대인플레이션 그 자체는 아닙니다.
여기에는:
- 인플레이션 위험프리미엄
- 명목국채와 물가연동국채의 유동성 차이
- 시장 수급
등이 영향을 줄 수 있습니다.
따라서 브레이크이븐이 2.5%라고 해서 시장이 향후 물가를 정확히 연평균 2.5%로 예측한다고 단정하기보다 시장에 반영된 인플레이션 보상의 크기를 보여 주는 참고지표로 보는 편이 정확합니다.
미국의 5년·10년 브레이크이븐 인플레이션 지표는 FRED에서도 확인할 수 있습니다.
4. 장기채는 왜 기대 변화에 민감할까요?
채권가격은 일반적으로 시장금리와 반대 방향으로 움직입니다.
예를 들어 기존 채권이 연 3%의 이자를 지급하는데 비슷한 새 채권의 시장수익률이 연 5%로 올라갔다고 가정해 보겠습니다.
투자자는 같은 가격이라면 더 높은 수익률을 제공하는 새 채권을 선호할 가능성이 큽니다.
기존 채권이 시장에서 경쟁력을 가지려면 가격이 내려가야 합니다.
따라서 기본 관계는 다음과 같습니다.
시장금리 상승 → 기존 고정금리 채권가격 하락
시장금리 하락 → 기존 고정금리 채권가격 상승
이 관계가 장기채에서 더 강하게 나타날 수 있는 이유가 바로 듀레이션입니다.
금리와 채권가격의 기본 관계는 금리가 오르면 주식·채권 가격은 왜 움직일까에서 먼저 확인할 수 있습니다.
5. 듀레이션이 길수록 장기채의 가격 변동이 커질 수 있습니다
수정듀레이션은 채권 수익률 변화에 대해 가격이 얼마나 민감하게 움직일지를 추정하는 데 사용합니다.
기본적인 1차 근사식은 다음과 같습니다.
채권가격 변화율 ≈ -수정듀레이션 × 수익률 변화폭
예를 들어 수정듀레이션이 2인 단기채와 15인 장기채를 비교해 보겠습니다.
시장수익률이 0.5%포인트 상승하면 단순 근사치는:
- 듀레이션 2 → 약 -1%
- 듀레이션 15 → 약 -7.5%
입니다.
같은 금리 충격인데도 장기채의 가격 변화가 훨씬 크게 나타날 수 있습니다.
실제 가격은 볼록성과 수익률곡선 변화 등의 영향으로 정확히 이 계산과 같지는 않습니다.
하지만 왜 기대인플레이션이나 장기금리 전망이 갑자기 바뀔 때 초장기 국채와 장기채 ETF가 크게 흔들릴 수 있는지 이해하는 데는 유용합니다.
따라서 국채 = 가격변동 위험이 작다고 생각하면 안 됩니다.
국채의 신용위험이 낮다는 것과 듀레이션에 따른 금리위험이 작다는 것은 서로 다른 이야기입니다.
6. 성장주는 왜 장기채와 함께 흔들릴 수 있을까요?
주식의 가치도 미래 현금흐름과 관련이 있습니다.
기업가치를 평가하는 대표적인 방법 중 하나인 할인현금흐름(DCF)에서는 앞으로 기업이 만들어낼 현금흐름을 현재가치로 환산합니다.
개념적으로는 다음과 같습니다.
기업가치 = 미래 현금흐름의 현재가치 합계
이때 중요한 변수가 할인율입니다.
할인율이 높아질수록 같은 미래 현금흐름의 현재가치는 낮아집니다.
특히 성장주는 현재 이익보다 앞으로 몇 년 뒤 크게 증가할 것으로 예상되는 매출·이익·현금흐름이 현재 기업가치에서 중요한 비중을 차지하는 경우가 있습니다.
이런 기업은 할인율이 높아질 때 밸류에이션이 더 민감하게 조정될 수 있습니다.
그래서 시장에서는 성장주를 설명할 때 종종 ‘주식 듀레이션이 길다’ 또는 ‘장기 듀레이션 자산과 비슷하다’고 표현합니다.
다만 이것은 채권의 수정듀레이션과 같은 계약상 지표가 아니라 미래 현금흐름이 먼 시점에 집중돼 있어 할인율에 민감하다는 비유적 표현에 가깝습니다.
7. 할인율이 높아지면 먼 미래 돈의 가치가 더 크게 줄어듭니다
예를 들어 10년 뒤 받을 100만 원을 생각해 보겠습니다.
할인율이 연 2%라면 현재가치는 약 82만 원입니다.
할인율이 연 6%라면 약 56만 원으로 낮아집니다.
현금흐름을 받는 시점이 멀수록 할인율 차이가 현재가치에 미치는 영향이 누적되기 때문입니다.
따라서 같은 미래 현금흐름을 예상하더라도 시장에서 요구하는 수익률이나 할인율이 높아지면 현재 평가가치는 낮아질 수 있습니다.
이 원리는 채권뿐 아니라 기업가치를 계산하는 DCF 모델에도 적용됩니다.
CFA Institute 역시 주식의 내재가치를 기대 미래 현금흐름의 현재가치로 설명합니다.
8. 성장주가 모두 똑같이 금리에 민감한 것은 아닙니다
성장주라는 이름만으로 금리 민감도를 판단할 수는 없습니다.
예를 들어 이미 큰 현금흐름을 창출하고 있는 대형 기술기업과 현재 이익이 거의 없지만 5~10년 뒤 큰 성장을 기대받는 기업은 조건이 다릅니다.
일반적으로 다음과 같은 기업은 할인율 변화에 더 민감할 가능성이 있습니다.
- 현재보다 미래 이익의 비중이 매우 큰 기업
- 현재 밸류에이션이 높은 기업
- 지속적인 외부 자금조달이 필요한 기업
- 부채가 많아 금리상승으로 금융비용이 늘어나는 기업
- 아직 자유현금흐름이 충분하지 않은 기업
반대로 현재 현금흐름이 크고 가격결정력이 강하며 부채 부담이 낮은 기업은 같은 금리 상승에서도 다른 반응을 보일 수 있습니다.
따라서 성장주가 하락했다고 해서 단순히 금리 때문이다라고 끝내기보다 다음을 함께 봐야 합니다.
- 이익 전망이 바뀌었는가?
- 장기 성장률 전망이 낮아졌는가?
- 실질금리가 얼마나 올랐는가?
- 밸류에이션이 얼마나 높았는가?
- 자금조달 비용이 증가하는가?
9. 기대인플레이션 상승이 항상 성장주 하락을 의미하지는 않습니다
기대인플레이션이 왜 상승했는지가 중요합니다.
강한 수요 때문에 물가 기대가 올라간 경우
경제성장이 예상보다 강하고 소비와 투자가 늘면서 물가 압력이 커질 수 있습니다.
이 경우 금리에는 상승 압력이 생길 수 있지만 기업의 매출과 이익 전망도 함께 좋아질 수 있습니다.
기업이익 개선이 할인율 상승의 부정적인 영향을 상쇄한다면 성장주가 반드시 하락한다고 단정할 수 없습니다.
공급충격 때문에 물가 기대가 올라간 경우
반대로 국제유가 급등이나 공급망 차질로 물가 압력이 높아지면 상황이 달라질 수 있습니다.
기업은:
비용 상승 + 금리 상승 가능성
이라는 두 가지 부담을 동시에 받을 수 있습니다.
성장 전망은 약한데 물가 압력만 높아지는 상황이라면 주식시장에는 더 불편한 조합이 될 수 있습니다.
따라서 투자자는 기대인플레이션 수치만 볼 것이 아니라 왜 기대가 변했는지를 함께 확인해야 합니다.
10. 장기금리가 올랐을 때 실질금리를 같이 보는 이유
성장주를 분석할 때 특히 중요한 것이 실질금리입니다.
예를 들어 명목 10년 국채금리가 4%이고 인플레이션 보상이 약 2%라면 단순하게 보면 실질수익률은 약 2% 수준입니다.
이후 명목금리가 5%로 올랐는데 인플레이션 보상은 여전히 2% 수준이라면 금리 상승의 상당 부분이 실질금리에서 발생했을 가능성을 생각해 볼 수 있습니다.
실질금리가 높아지면 성장주에는 두 가지 부담이 생길 수 있습니다.
첫째, 미래 현금흐름을 할인하는 데 사용되는 요구수익률이 높아질 수 있습니다.
둘째, 국채 같은 상대적으로 안전한 자산에서 얻을 수 있는 실질수익률이 높아지면서 주식의 상대적인 매력에 영향을 줄 수 있습니다.
따라서 기술주나 성장주가 크게 움직이는 날에는 명목 10년 국채금리 하나만 보지 말고 물가연동국채 실질금리가 함께 움직였는지 확인하면 시장의 반응을 이해하는 데 도움이 됩니다.
11. 기대인플레이션이 내려가면 장기채와 성장주는 오를까요?
반대 방향의 경로도 가능합니다.
시장에서 인플레이션이 안정되고 중앙은행의 긴축 필요성이 줄어들 것으로 예상하면 시장금리가 하락할 수 있습니다.
이 경우:
장기금리 하락 → 장기채 가격 상승
으로 이어질 수 있습니다.
성장주 역시 할인율 부담이 낮아지면서 밸류에이션에 긍정적인 영향을 받을 수 있습니다.
하지만 이것도 자동으로 성립하는 공식은 아닙니다.
기대인플레이션과 금리가 내려가는 이유가 심각한 경기침체 우려라면 기업의 매출과 이익 전망도 동시에 악화될 수 있기 때문입니다.
따라서 금리 하락도 이유를 구분해야 합니다.
- 물가가 안정되면서 나타나는 금리 하락
- 경기침체 우려 때문에 나타나는 금리 하락
두 상황에서 주식시장의 반응은 크게 다를 수 있습니다.
12. CPI 발표 뒤 장기채와 성장주를 읽는 순서
물가지표가 예상과 다르게 발표됐을 때는 주가지수 하나만 보는 것보다 다음 순서로 확인하면 이해하기 쉽습니다.
1단계: CPI가 시장 예상과 얼마나 달랐는지 봅니다
물가가 높은지 낮은지보다 시장 예상치와의 차이가 단기 금융시장 반응에서 더 중요할 수 있습니다.
2단계: 기대인플레이션 지표를 확인합니다
5년·10년 브레이크이븐 인플레이션 등 시장 기반 지표가 실제로 움직였는지 봅니다.
3단계: 명목 장기금리와 실질금리를 나눠 봅니다
장기금리가 올랐다면 인플레이션 보상이 커진 것인지, 실질금리가 오른 것인지 구분합니다.
4단계: 장기채의 듀레이션을 확인합니다
같은 금리 움직임에서도 듀레이션이 긴 상품일수록 가격 변동폭이 클 수 있습니다.
5단계: 성장주의 이익 전망을 확인합니다
금리만 오른 것인지, 기업의 성장률과 이익 전망도 함께 바뀌었는지 봅니다.
6단계: 중앙은행의 금리경로 기대를 확인합니다
추가 금리인상뿐 아니라 금리인하 예상 시점이나 높은 금리를 유지할 것으로 예상하는 기간이 달라졌는지도 중요합니다.
CPI와 FOMC 발표가 금리와 주식시장에 전달되는 전체 과정은 CPI 발표와 FOMC가 금리·주식시장에 미치는 영향에서 함께 확인할 수 있습니다.
기대인플레이션과 장기채·성장주 핵심 정리
기대인플레이션이 오를 때 장기채와 성장주가 함께 흔들릴 수 있는 핵심은 먼 미래 현금흐름의 현재가치입니다.
전체 흐름을 단순화하면 다음과 같습니다.
기대인플레이션 상승 → 향후 금리경로와 인플레이션 위험에 대한 재평가 → 장기금리·할인율 상승 가능성 → 장기채와 성장주의 현재가치 부담
여기서 네 가지는 반드시 구분해야 합니다.
첫째, 장기금리 상승이 전부 기대인플레이션 때문은 아닙니다.
실질금리와 기간 프리미엄도 장기금리에 영향을 줍니다.
둘째, 브레이크이븐 인플레이션은 정확한 미래 물가 예측값이 아닙니다.
인플레이션 위험프리미엄과 유동성 차이 등이 포함될 수 있습니다.
셋째, 장기채는 듀레이션이 길수록 금리 변화에 민감합니다.
국채의 신용위험이 낮더라도 금리위험은 클 수 있습니다.
넷째, 성장주의 반응은 할인율뿐 아니라 기업이익에 달려 있습니다.
강한 성장 때문에 금리가 오르는 상황과 공급충격 때문에 금리가 오르는 상황은 시장에서 다르게 받아들여질 수 있습니다.
결국 기대인플레이션 뉴스를 볼 때는 물가 숫자 하나로 자산가격을 예측하기보다 기대인플레이션·실질금리·장기금리·기업이익 전망이 어떻게 함께 변하고 있는지 확인하는 것이 중요합니다.
자주 묻는 질문
기대인플레이션이 오르면 장기채 가격은 반드시 떨어지나요?
반드시 그렇지는 않습니다.
기대인플레이션 상승이 장기금리를 높이는 방향으로 작용하면 장기채 가격에는 하락 압력이 생길 수 있습니다.
하지만 장기금리는 실질금리, 기간 프리미엄, 경기 전망과 안전자산 수요 등 여러 요인의 영향을 받습니다.
왜 단기채보다 장기채가 더 많이 움직이나요?
일반적으로 장기채의 듀레이션이 더 길기 때문입니다.
듀레이션이 길수록 같은 수익률 변화에 대한 채권가격의 민감도가 커질 수 있습니다.
다만 정확한 민감도는 상품의 실제 듀레이션을 확인해야 합니다.
성장주는 왜 금리 상승에 민감한가요?
성장주는 현재보다 먼 미래에 예상되는 현금흐름이 기업가치에서 중요한 비중을 차지하는 경우가 많습니다.
금리와 요구수익률이 올라 할인율이 높아지면 먼 미래 현금흐름의 현재가치가 더 크게 낮아질 수 있습니다.
다만 이미 높은 현금흐름을 창출하는 기업과 아직 적자인 성장기업의 금리 민감도는 다를 수 있습니다.
브레이크이븐 인플레이션은 시장의 물가 전망인가요?
미래 인플레이션 기대를 파악하는 데 활용되는 시장지표지만 순수한 예측값은 아닙니다.
명목국채와 물가연동국채 수익률의 차이를 이용하지만 인플레이션 위험프리미엄과 유동성 요인 등도 영향을 줄 수 있습니다.
따라서 다른 기대인플레이션 지표와 함께 보는 것이 좋습니다.
기대인플레이션과 실질금리는 무엇이 다른가요?
기대인플레이션은 앞으로 물가가 얼마나 오를 것으로 예상하는지를 나타냅니다.
실질금리는 물가 영향을 제외한 금리 개념입니다.
장기 명목금리가 상승하더라도 기대인플레이션이 오른 것인지, 실질금리가 오른 것인지에 따라 금융시장의 해석이 달라질 수 있습니다.
기대인플레이션이 내려가면 성장주는 반드시 오르나요?
아닙니다.
기대인플레이션 하락과 금리 하락은 성장주의 할인율 부담을 낮출 수 있지만, 그 원인이 심각한 경기침체라면 기업의 이익 전망이 동시에 악화될 수 있습니다.
따라서 금리 하락의 원인도 함께 확인해야 합니다.
국채인데 장기채 ETF가 크게 떨어질 수도 있나요?
가능합니다.
국채는 발행자의 신용위험이 상대적으로 낮을 수 있지만 장기 국채 ETF는 듀레이션이 길어 시장금리 상승에 민감하게 반응할 수 있습니다.
신용위험과 금리위험은 구분해서 봐야 합니다.
함께 보면 좋은 글
공식 참고 자료
Federal Reserve — TIPS Yield Curve and Inflation Compensation
Federal Reserve — Tips from TIPS: Update and Discussions
Federal Reserve Bank of St. Louis — 10-Year Breakeven Inflation Rate
CFA Institute — Time Value of Money in Finance
CFA Institute — Discounted Dividend Valuation
CFA Institute — Fixed-Income Bond Valuation: Prices and Yields
Investor.gov — Interest Rate Risk: When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall
공식 자료 확인 기준일: 2026년 8월 23일
이 글은 기대인플레이션과 금리, 채권 및 주식가격의 관계를 이해하기 위한 일반적인 금융교육 정보입니다. 특정 채권·ETF·주식의 매수 또는 매도를 권유하거나 향후 시장 방향을 예측하는 투자자문이 아닙니다.


댓글 0
첫 댓글을 남겨보세요.